커버드콜 ETF 상승장에서 수익이 제한되는 이유, 옵션을 덜 팔면 달라질까?
커버드콜 ETF 상승장에서 수익이 제한되는 이유는 옵션을 판 대가로 돈을 받는 대신, 약속한 가격을 넘는 상승분을 넘겨주기 때문이에요. 다만 제한되는 범위는 옵션 매도비중·행사가격·만기에 따라 달라지고 ETF의 연간 수익률에 고정된 상한이 생기는 것은 아니에요.
일반 지수 ETF와 월분배 ETF 중 하나를 고르기 전에 분배율만으로 기대 수익을 계산하는 오류를 줄일 필요가 있다.
같은 나스닥100에 투자한다고 해도 일반 지수 ETF와 커버드콜 ETF가 같은 속도로 오르지는 않아요. 비교할 때는 분배금을 얼마나 주는지와 어느 상승분을 포기하는지를 함께 봐야 해요.
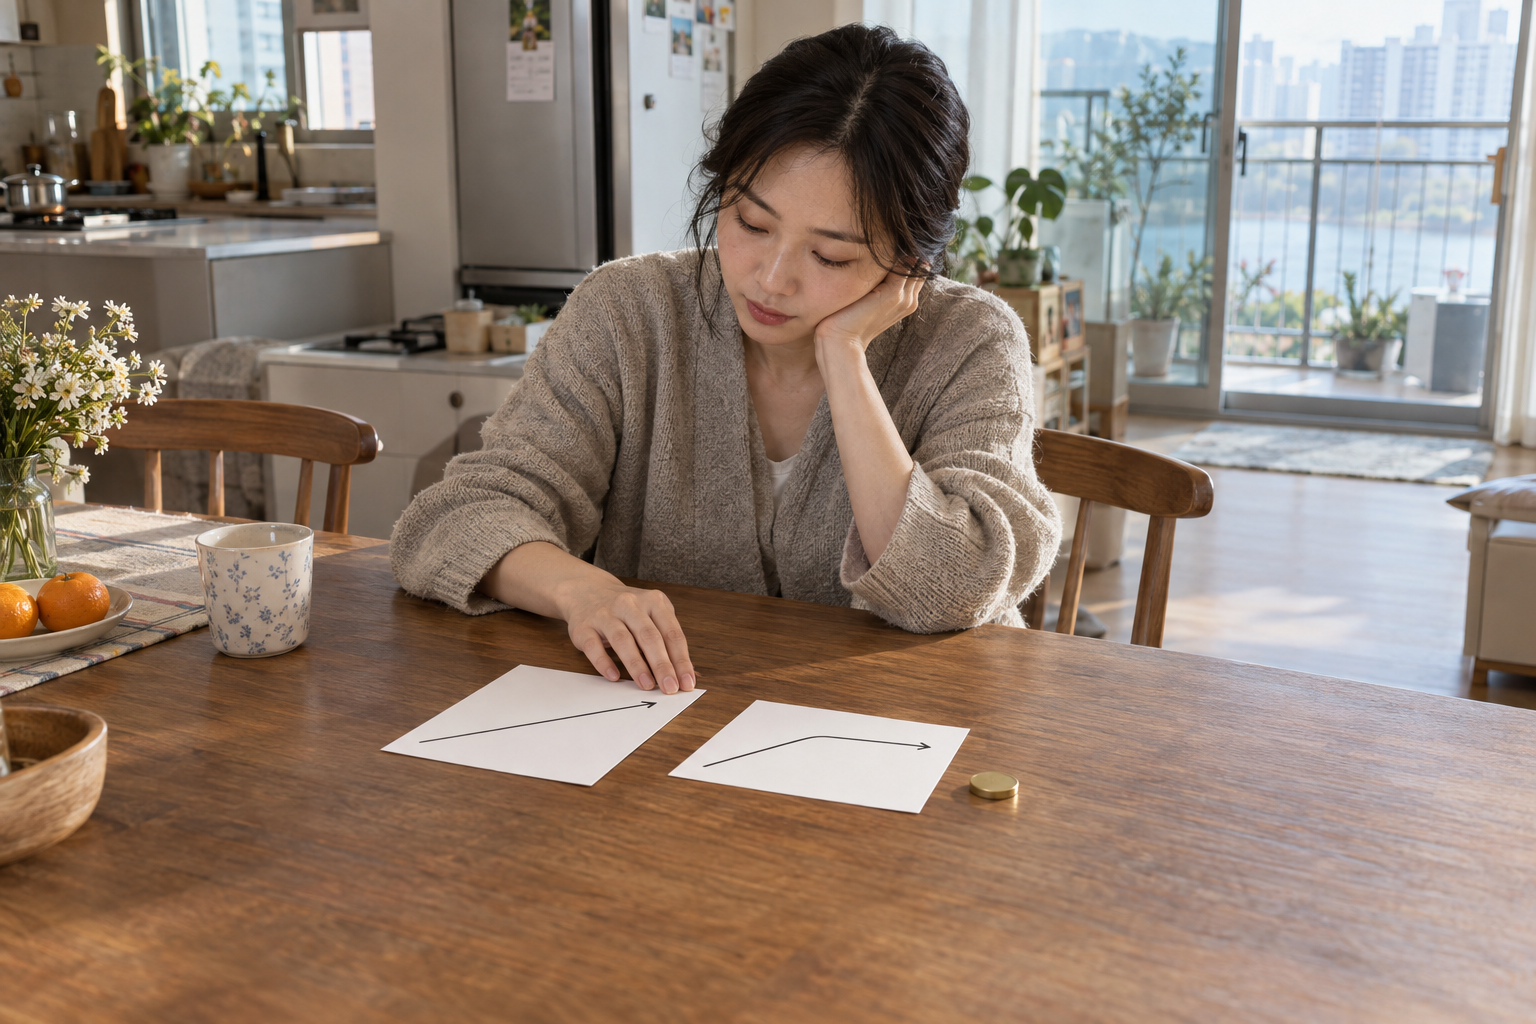
주식은 올라도 옵션 쪽에서 손실이 생겨요
커버드콜은 주식을 보유하면서 그 주식을 정해진 가격에 살 수 있는 권리를 다른 사람에게 파는 전략이에요. 그 권리가 콜옵션이고, 약속한 가격은 행사가격, 권리를 판 대가는 프리미엄이라고 불러요.
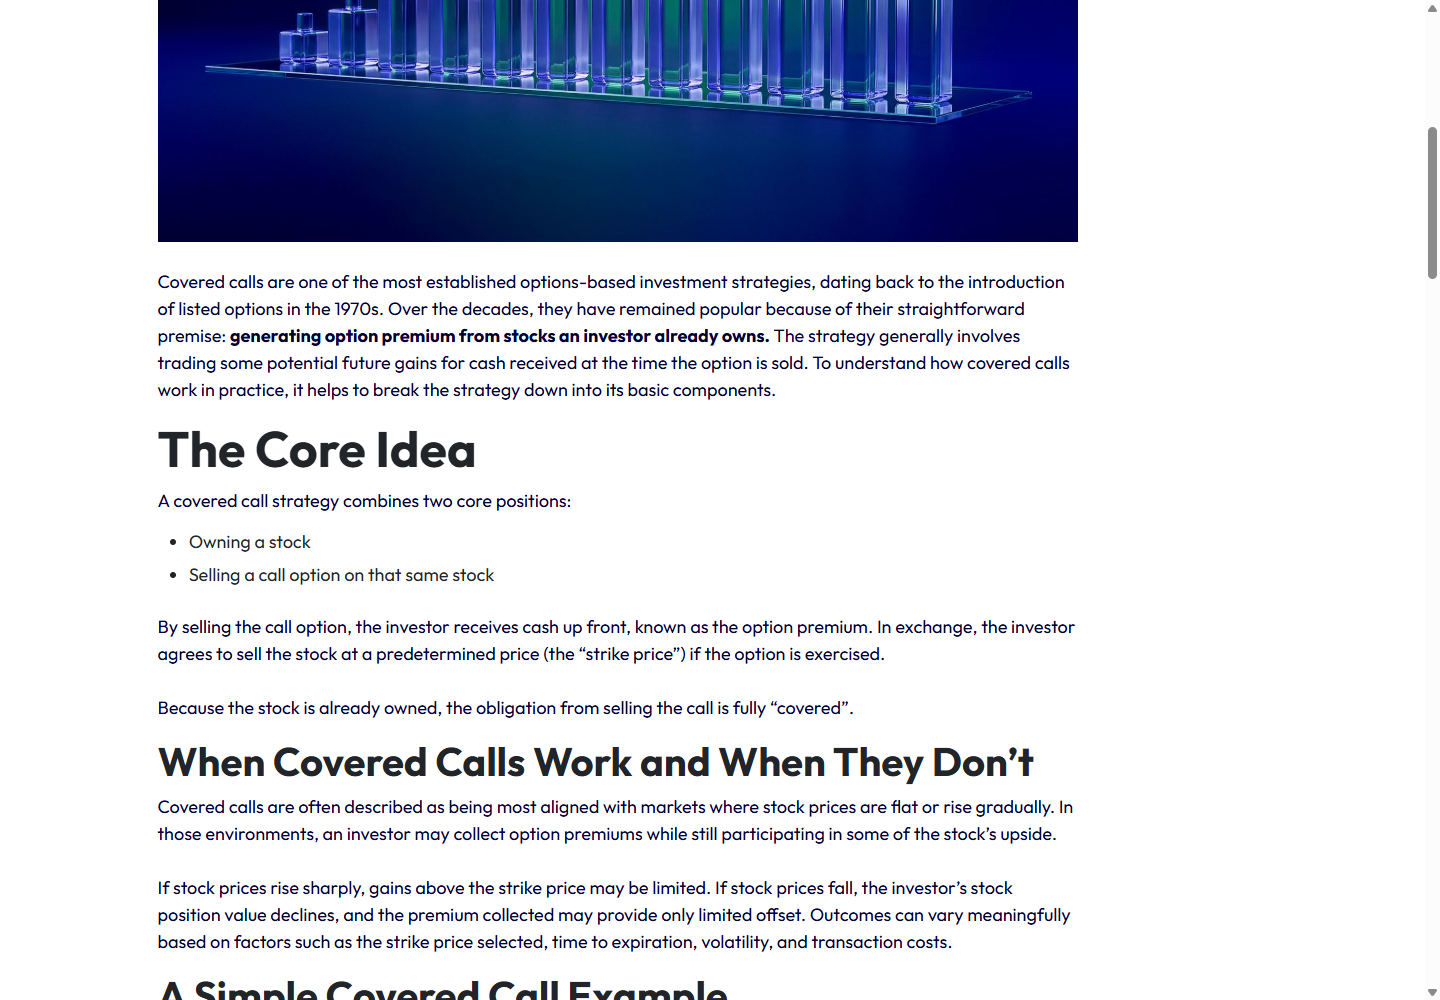
화면 캡처: https://funds.xetfs.com/posts/covered-calls-the-basics
주가가 행사가격을 크게 넘으면 옵션을 산 사람은 유리해져요. 시장보다 낮은 약속 가격에 살 수 있기 때문이죠. 반대로 옵션을 판 쪽은 그 약속을 지켜야 하므로 주식에서 얻은 상승 이익 일부를 옵션 쪽에서 내주게 돼요. xETFs의 기본 구조 설명도 이렇게 주식 보유와 옵션 매도를 한 묶음으로 설명해요.
지수 옵션을 쓰는 ETF는 실제 주식을 넘기는 대신 차액을 현금으로 정산하는 구조를 사용할 수 있어요. 이때도 주식 쪽 상승 이익과 옵션 매도 쪽 손실을 함께 봐야 한다는 원리는 같아요.
105달러를 넘는 때와 뒤처지는 때는 달라요
아래 가정에서는 주가가 105달러를 넘으면 추가 상승 이익이 제한되지만, 주식만 보유한 경우보다 불리해지는 것은 108달러를 넘은 뒤예요. 처음 받은 프리미엄 3달러가 그 차이를 메워주기 때문이에요.
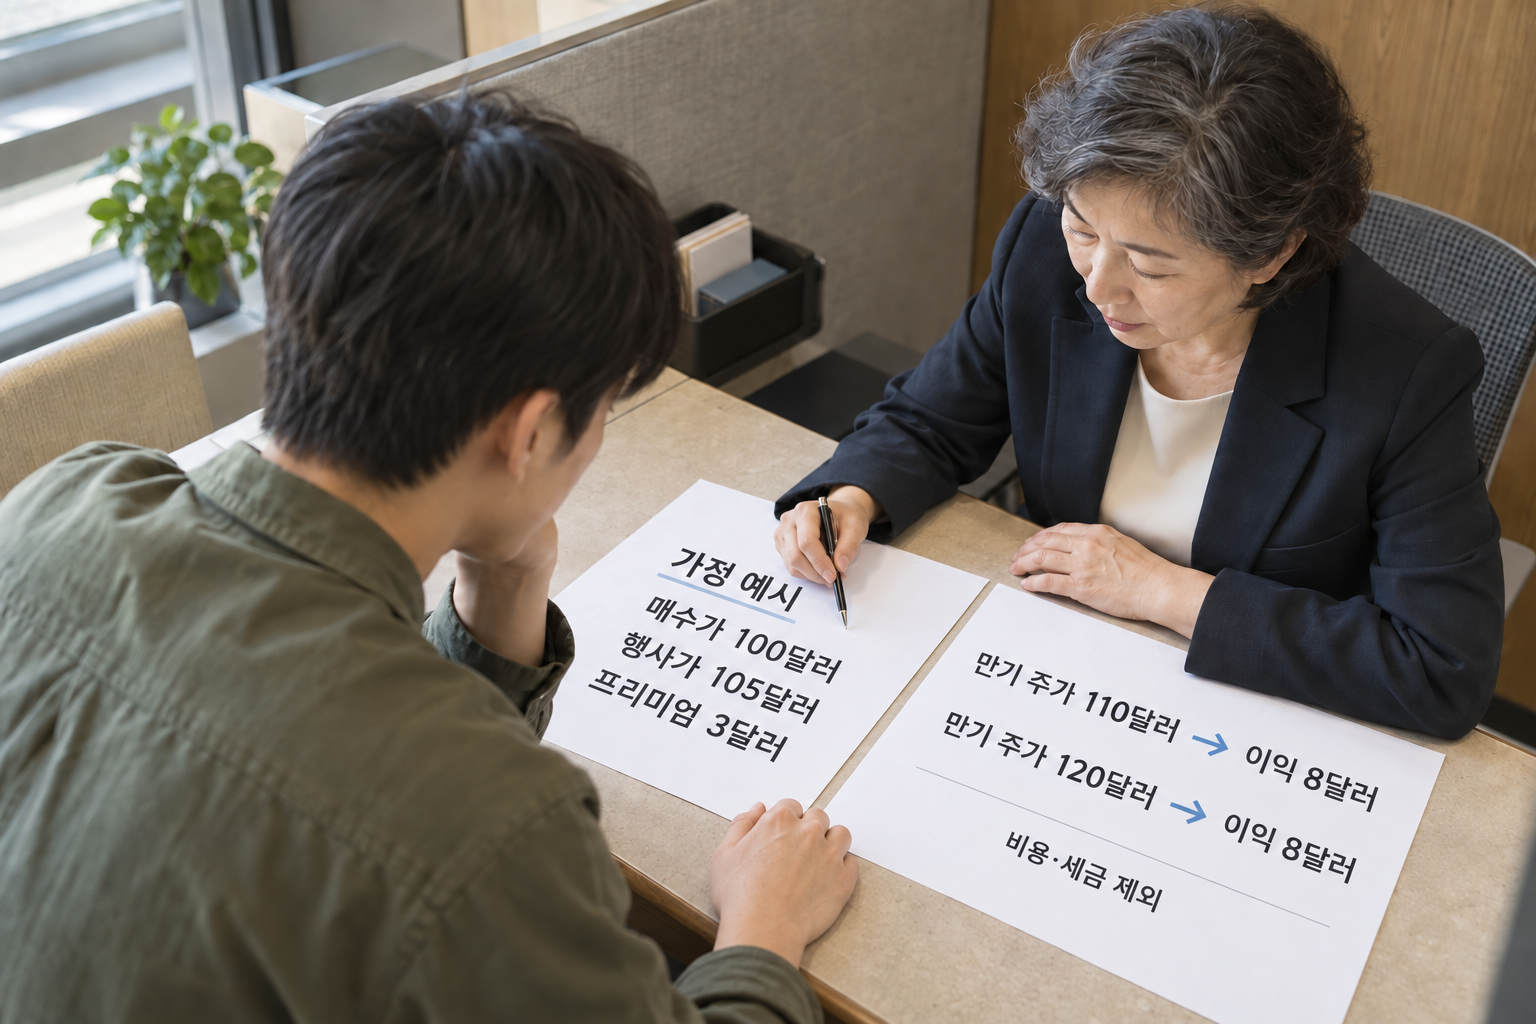
xETFs 공식 예시의 입력값을 그대로 놓고 계산해 볼게요. 주식 매수가격은 100달러, 콜옵션 행사가격은 105달러, 받은 프리미엄은 주당 3달러예요. 주식 보유량 전체에 대응하는 옵션을 한 번 팔고 만기까지 유지한다고 가정해요.
이 계산은 주당 달러 기준의 설명용 손익이에요. 실제 ETF 성과가 아니며 배당·세금·보수·거래비용·환율·프리미엄 재투자는 제외했어요.
- 만기 주가가 100달러: 주식 손익 0달러에 프리미엄 3달러가 남아 총이익은 3달러예요. 주식만 보유했다면 손익은 0달러예요.
- 만기 주가가 105달러: 주식 이익 5달러와 프리미엄 3달러를 합쳐 총이익은 8달러예요. 주식만 보유했다면 이익은 5달러예요.
- 만기 주가가 110달러: 주식 이익 10달러에 프리미엄 3달러를 더하고 행사가격 초과분 5달러를 빼면 총이익은 8달러예요. 주식만 보유한 이익 10달러보다 2달러 적어요.
- 만기 주가가 120달러: 주식 이익 20달러에 프리미엄 3달러를 더하고 초과분 15달러를 빼도 총이익은 8달러예요. 주식만 보유한 이익 20달러와의 차이는 12달러로 커져요.
공식 예시를 확장해 계산하면 주식 단독 보유와 커버드콜의 이익이 같아지는 만기 주가는 105+3=108달러예요. 그래서 조금 오른 상승장과 크게 오른 상승장을 같은 결과로 묶으면 안 돼요. 상승폭이 프리미엄으로 메울 수 있는 범위를 넘을수록 놓치는 이익이 커져요.
반대로 만기 주가가 90달러로 떨어지면 주식 손실 10달러에서 프리미엄 3달러가 일부를 메워 순손실은 7달러예요. 손실이 줄었을 뿐 원금이 지켜진 것은 아니에요.
덜 팔거나 더 높은 가격에 팔면 상승 여력이 달라져요
상승 제한을 줄이는 방법에는 옵션을 일부에만 팔거나, 현재보다 높은 가격을 행사가격으로 정하는 방식이 있어요. 같은 기초자산·만기 등 다른 조건을 맞춰 보면 상승 여력을 남기는 대신 받을 수 있는 프리미엄이 줄어드는 방향이에요.
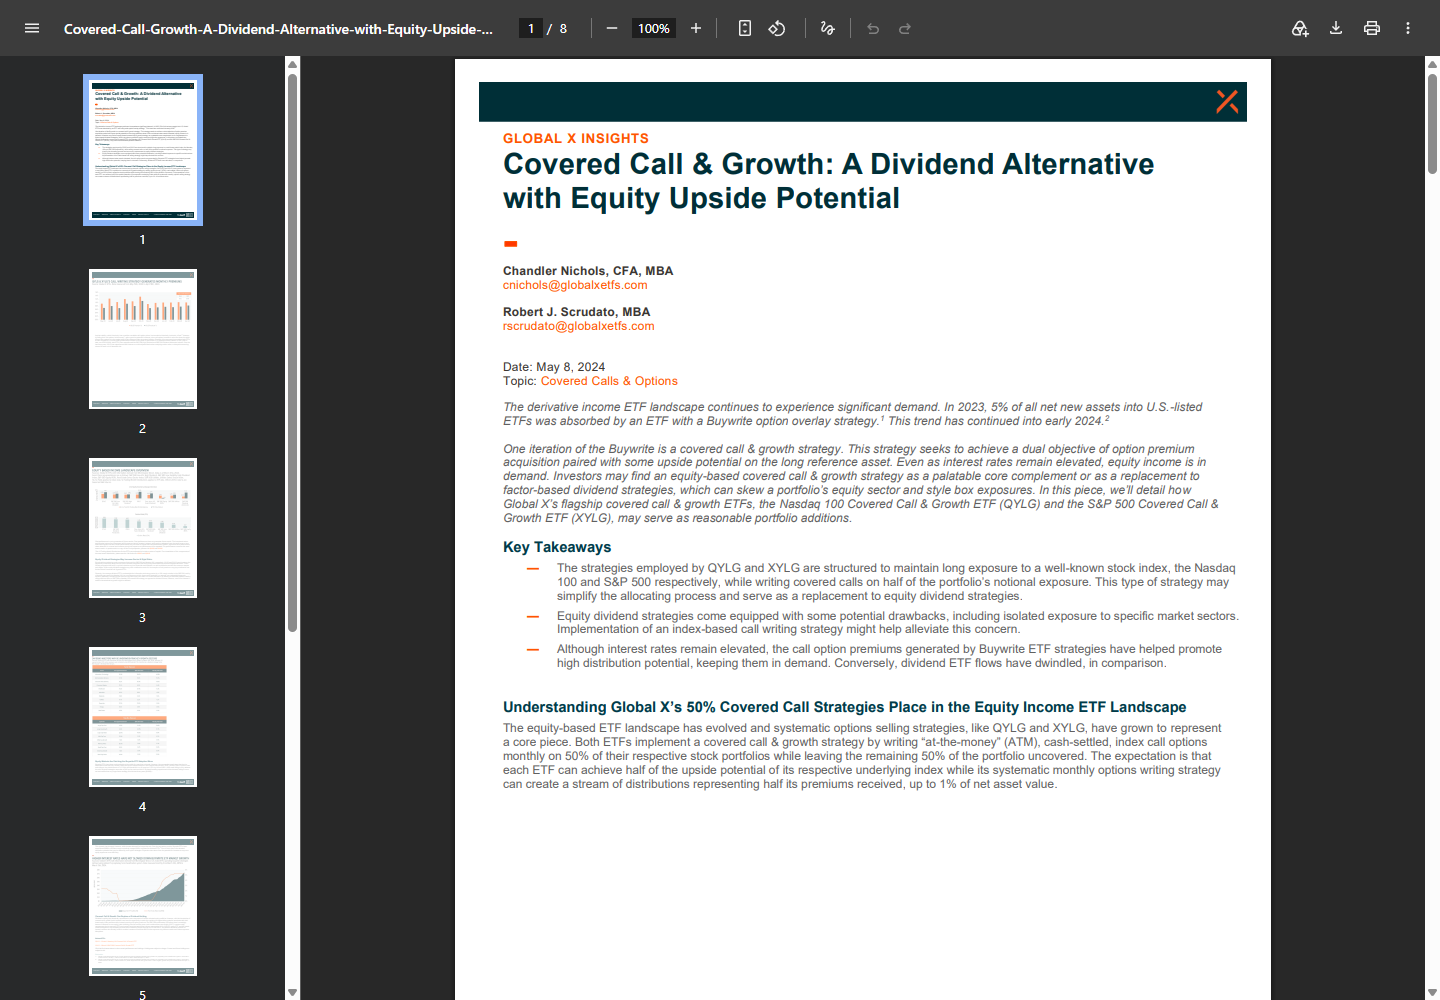
화면 캡처: https://assets-cms.globalxetfs.com/Covered-Call-Growth-A-Dividend-Alternative-with-Equity-Upside-Potential-Article-Final.pdf#page=1&zoom=100
- 옵션 매도비중을 낮추는 경우: 옵션으로 덮지 않은 부분의 상승 여력을 남겨요. 대신 옵션을 적게 판 만큼 프리미엄 재원도 줄어들 수 있어요.
- 현재 가격과 가까운 행사가격을 쓰는 경우: 등가격, ATM이라고 불러요. 상승 제한이 시작되는 가격이 가까워요.
- 현재보다 높은 행사가격을 쓰는 경우: 외가격, OTM이라고 불러요. 그 가격까지 상승에 참여할 여지가 생기지만 같은 만기의 등가격 옵션보다 프리미엄은 작아지는 쪽이에요.
자본시장연구원 보고서는 이런 차이와 함께 목표 프리미엄형은 시장 변동성에 따라 매도비중이나 행사가격 설정이 달라질 수 있다고 설명해요. 상품명에 ‘타겟’이 있다고 해서 언제나 같은 비중만 파는 것은 아니에요.
미국 ETF의 실제 구조 예로는 QYLG와 XYLG가 있어요. Global X의 전략 자료는 각각 나스닥100과 S&P500에 투자하면서 포트폴리오 명목 노출의 50%에 매월 등가격 지수 콜옵션을 매도한다고 설명해요. 나머지 절반은 그 옵션 매도로 상승을 제한하지 않는 구조예요.
다만 ‘50% 매도’를 ‘지수가 20% 오르면 내 수익률은 10%’라는 계산으로 옮기면 틀려요. 옵션을 다시 파는 시점, 받은 프리미엄, 분배금과 비용이 실제 성과에 함께 반영되거든요. 이 자료의 과거 성과도 현재 성과로 읽으면 안 돼요.
하락 뒤 반등에도 같은 상한이 계속 남지는 않아요
이전 계약의 행사가격이 ETF에 계속 붙어 있는 것은 아니에요. 만기가 끝나면 그때의 가격과 시장 조건을 반영해 새 옵션을 팔아요. 다만 하락한 가격 근처에서 새 옵션을 판 뒤 급반등하면 그 새 계약 때문에 회복 상승분을 일부 놓칠 수 있어요.
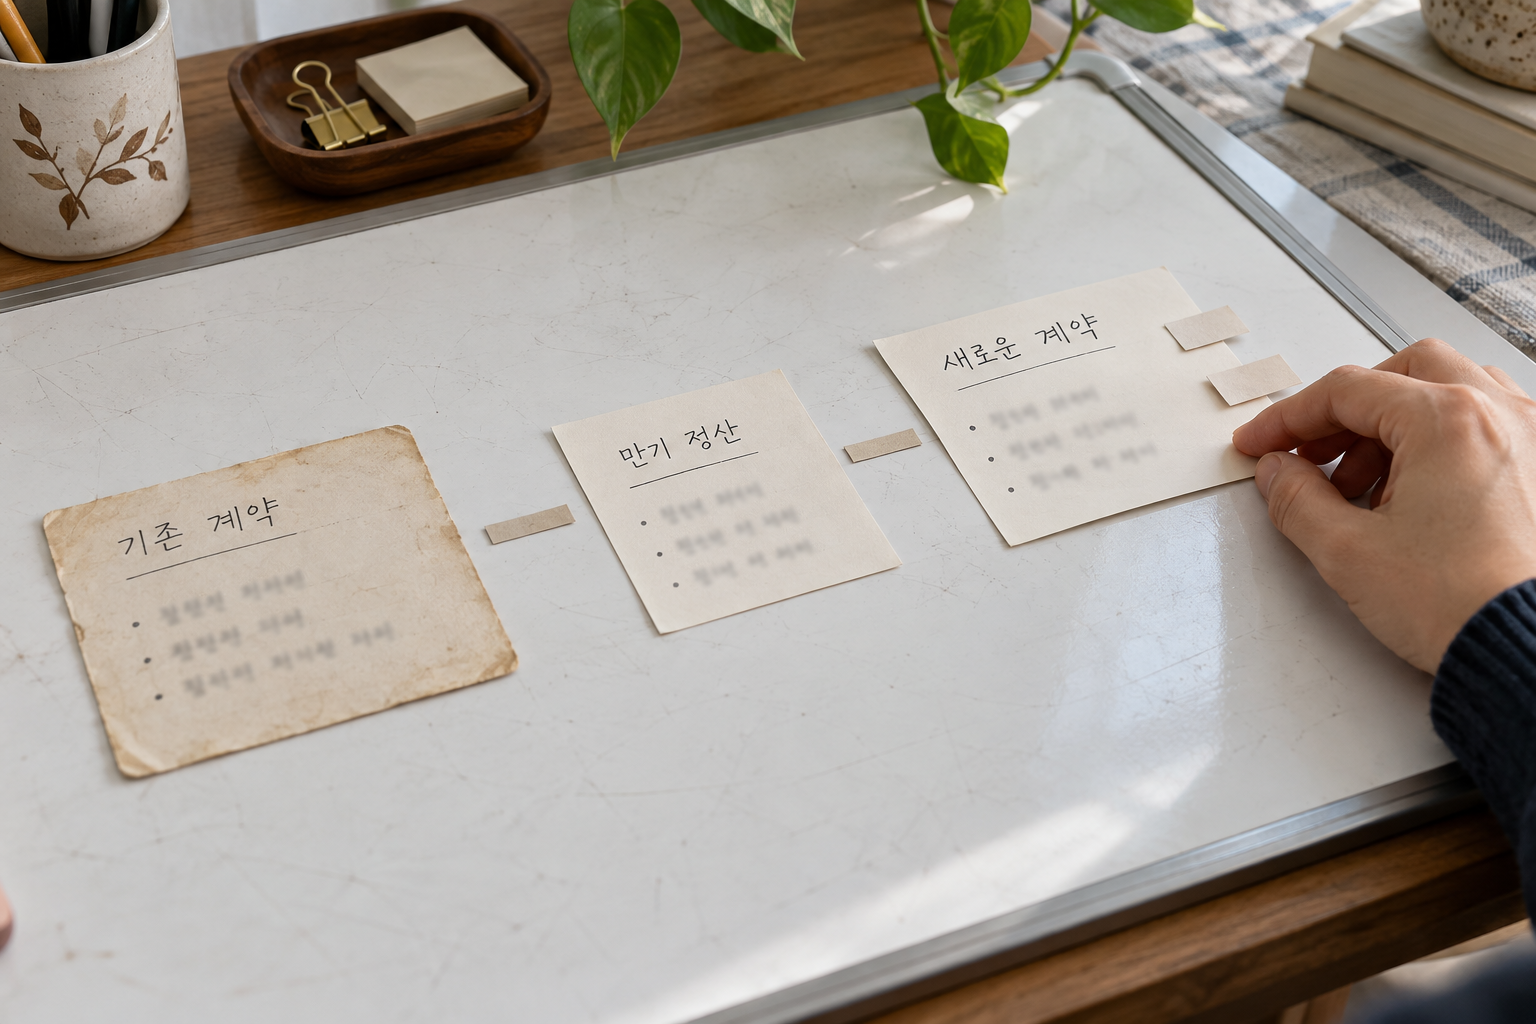
앞의 예시에서 나온 이익 8달러도 그 계약 한 번의 만기 결과예요. 이를 월 수익이나 연간 상한으로 바꾸거나 같은 이익이 반복된다고 계산할 수는 없어요. 자본시장연구원도 개별 옵션 만기 손익과 이후의 반복 매도를 구분해 설명해요.
회복 속도는 반등 때의 상승 참여뿐 아니라 앞서 얼마나 하락했는지와 받은 프리미엄에도 영향을 받아요. Global X의 회복 구간 해설은 호주 시장의 과거 사례에서 회복 결과가 구간마다 달랐음을 보여줘요. 이를 미국 커버드콜 ETF가 앞으로 더 빨리 회복한다는 근거로 쓰지는 못해요.
매수 전에는 분배율보다 옵션 조건을 먼저 읽으세요
상승을 얼마나 따라갈지 판단하려면 기초자산, 옵션 매도비중, 행사가격, 만기를 먼저 확인하세요. 그다음 같은 기간의 총수익률을 비교해야 분배금을 많이 받는 상품과 자산이 더 많이 불어난 상품을 구분할 수 있어요.
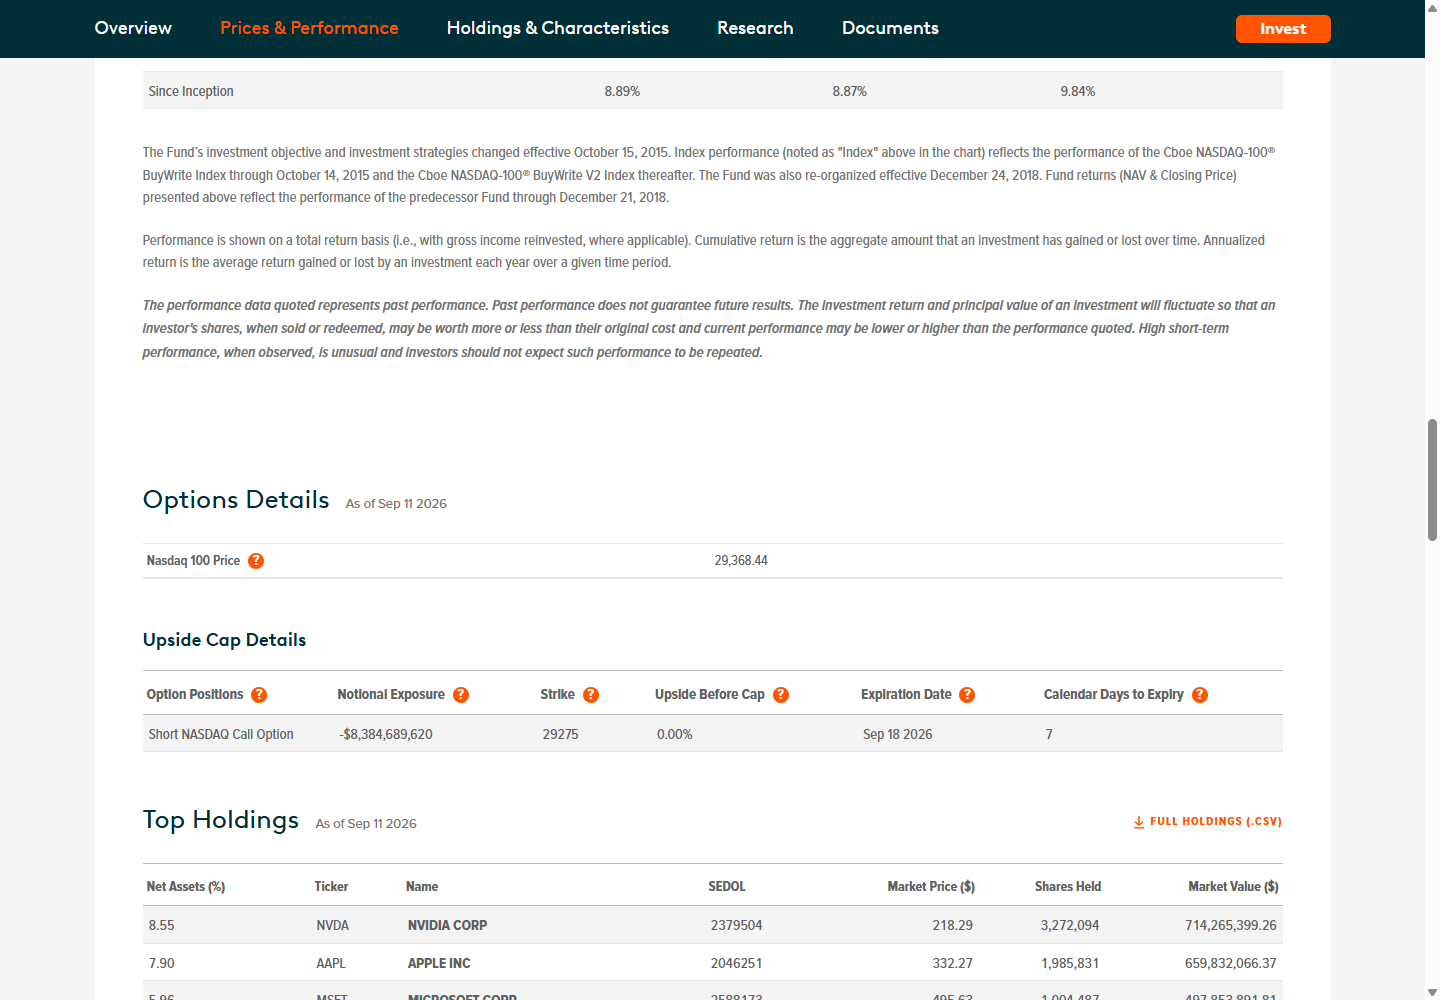
화면 캡처: https://www.globalxetfs.com/funds/qyld
QYLD를 보고 있다면 공식 상품 페이지에서 다음 항목을 찾으면 돼요. 영어 제목을 페이지 내 검색으로 찾아도 좋아요.
- ETF Summary: 나스닥100 주식을 사고 같은 지수의 콜옵션을 파는 전략인지 확인해요. 이름에 나스닥100이 있어도 일반 나스닥100 ETF와 운용 목표가 같지는 않아요.
- Options Details → Upside Cap Details: Strike는 행사가격, Expiration Date는 만기예요. Upside Before Cap과 표시 기준일도 함께 읽으세요. 이 항목은 해당 옵션의 상승 제한을 읽는 정보이며 연간 총수익률 상한이 아니에요.
- Performance History: 비교 기간과 누적·연평균 표시를 맞추세요. 표의 Index는 QYLD가 추종하는 커버드콜 지수이므로 일반 나스닥100 수익률로 읽지 않아야 해요.
- Distributions: 분배율의 산출 기준을 읽어요. 최근 분배금을 연간으로 환산한 Distribution Rate는 총수익률을 나타내지 않으며 앞으로 같은 금액을 받는다는 약속도 아니에요.
분배율을 나스닥 상승률에 그대로 더하지 마세요. 이미 옵션 손익이 반영된 펀드 자산에서 분배금이 지급되고, 분배금에 자본 환급이 포함될 수도 있어요. 잔존 자산까지 보는 방법은 분배금을 받아도 원금이 줄어드는 이유에서 이어서 확인할 수 있어요.
선택 기준은 돈을 받을 목적에 따라 달라져요. 장기 자산 성장이 우선이라면 같은 기초지수의 일반 ETF를 비교 기준으로 놓으세요. 정기적으로 현금을 받고 싶다면 커버드콜과 부분 매도형의 분배 재원·상승 제한을 함께 비교할 수 있어요. 어느 쪽이든 원금 보전이나 매달 확정 지급을 기대하는 용도로 고르면 맞지 않아요.
비용도 두 단계로 나눠 보세요. 펀드 안에서는 보수와 옵션 거래·교체 비용이 성과에 영향을 줘요. 투자자에게는 매매수수료, 매수·매도 호가 차이, 환전비용과 세금이 따로 생길 수 있어요. 이미 비용을 반영한 성과에서 같은 보수를 다시 빼지 않도록 산출 기준을 읽으세요. 실제 비용을 정리할 때는 ETF 보수 외에 환전·매매·세금까지 보는 순서가 이어지는 질문을 받아줘요.
공식 출처와 확인한 기준
2026년 9월 12일 아래 공개 자료에서 옵션 만기 손익, 부분 매도 구조, QYLD의 확인 항목을 대조했어요. 계산은 원리를 보여주는 가정이며 상품별 동일 기간 재투자 성과나 개인의 세후 수익률은 계산하지 않았어요.
- 자본시장연구원: 국내 커버드콜 ETF 시장의 성장 및 시사점 — 계약별 상승 제한과 상품 설계 차이
- xETFs: Covered Calls: The Basics — 100·105·3달러 예시의 입력값과 만기 손익
- Global X: Covered Call & Growth 전략 자료 — QYLG·XYLG의 부분 옵션 매도 구조
- Global X: QYLD 상품 설명 — 옵션 조건·성과·분배 지표와 비용 확인 위치
- Global X Australia: Uncovering Covered Calls — 시장 경로에 따른 회복 차이와 과거 비교의 범위
지금 관심 상품 하나에서 얼마나 팔고, 어느 가격부터 상승이 제한되며, 언제 만기가 오는지를 먼저 적어보세요. 그 조건을 알아야 기대한 상승 참여와 실제 운용 방식이 맞는지 판단할 수 있어요.


댓글
댓글 쓰기